社区超市商品中心运营策略:日用百货与食品零售的品类结构优化解析
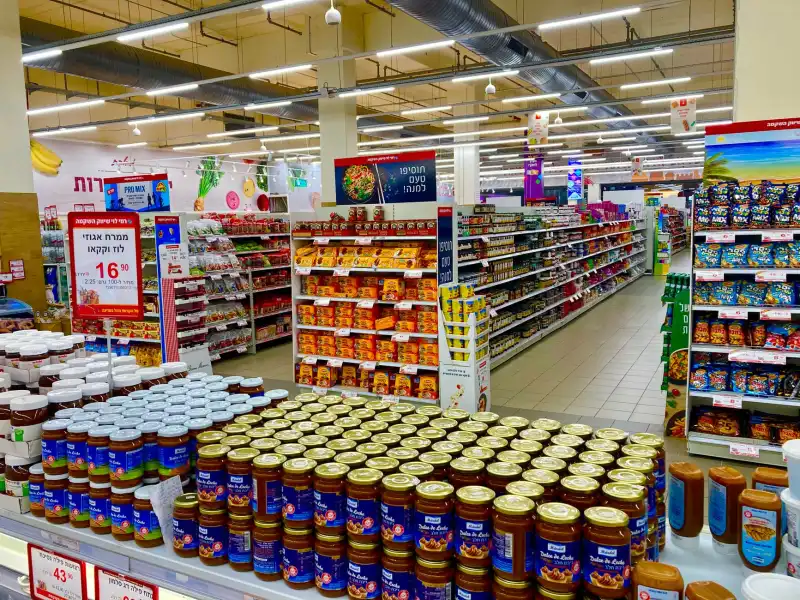
社区超市的竞争,表面看是价格与位置的竞争,底层其实是品类结构的竞争。一家300-800平方米的社区门店,SKU通常在3000-6000个之间,如何在这有限的货架资源里,让日用品百货与食品零售各司其职、互相带动,是商品中心运营的核心命题。尤其在家庭消费场景下,顾客的采购动机往往不是单一品类驱动,而是"顺带买齐"的组合逻辑,这决定了品类结构必须围绕家庭消费动线来设计。
品类结构失衡的三个典型症状
走访大量社区门店后会发现,品类结构问题通常不会直接暴露,而是以几种隐性症状呈现:
- 动销率两极分化:食品零售端生鲜、烘焙动销快,但日用品百货区长尾SKU动销率低于0.3,货架被"僵尸商品"占据;
- 客单价虚高但复购低:靠少数高价日用品拉高客单,却牺牲了家庭消费的高频复购;
- 品类宽度有余、深度不足:什么都卖一点,但每个品类都缺"必买款",顾客找不到购买理由。
这些症状的根源,在于品类规划缺少以家庭消费单元为颗粒度的分析框架,仍停留在"供应商给什么就上什么"的被动阶段。
以家庭消费场景重构品类配比
比较实用的做法是建立"角色分层"模型,把商品中心的所有SKU按功能划分为四类角色,并给出目标占比区间:
- 引流角色(占比约15%-20%):生鲜、鸡蛋、牛奶、面包等高频食品零售单品,毛利低但承担到店频率;
- 利润角色(占比约25%-30%):自有品牌日用品百货、进口零食、个护小件,毛利贡献主力;
- 结构角色(占比约40%):米面粮油、纸品、清洁剂等家庭消费刚需,保证"一站式购齐"的体验完整度;
- 形象角色(占比约10%):季节品、网红新品,用于制造话题与陈列亮点。
角色划分之后,品类结构优化就有了量化抓手——每个季度做一次角色占比复盘,比单纯看销售额更能发现结构性问题。日用品百货与食品零售的配比,建议参考门店周边家庭结构:年轻家庭占比高的社区,食品零售可上探至55%,日用品百货压缩至30%左右;老龄家庭为主的社区则相反,纸品、清洁、保健类日用品权重需上调。
货架与数据联动的落地方法
结构设计完成后,落地靠两件事:货架分配与数据反馈。货架资源应按角色而非按品类平均分配,引流角色放在动线前端与端架,利润角色占据黄金视线层(1.2-1.5米),结构角色沿主通道纵向延伸。同时建立月度品类健康度看板,重点跟踪三个指标:品类动销率、坪效贡献、交叉购买率。交叉购买率尤其关键——日用品百货与食品零售的关联购买数据,能直接指导捆绑陈列与组合促销的设计。
刘江日用百货经营部在服务社区门店客户的过程中发现,凡是坚持按角色分层做季度调整的门店,日用品百货动销率普遍能提升10-15个百分点,家庭消费客群的回购周期也明显缩短。品类结构不是一次性方案,而是持续迭代的运营动作。社区超市的商品中心,本质上是把有限的货架变成家庭消费需求的镜像,结构对了,效率自然就出来了。